

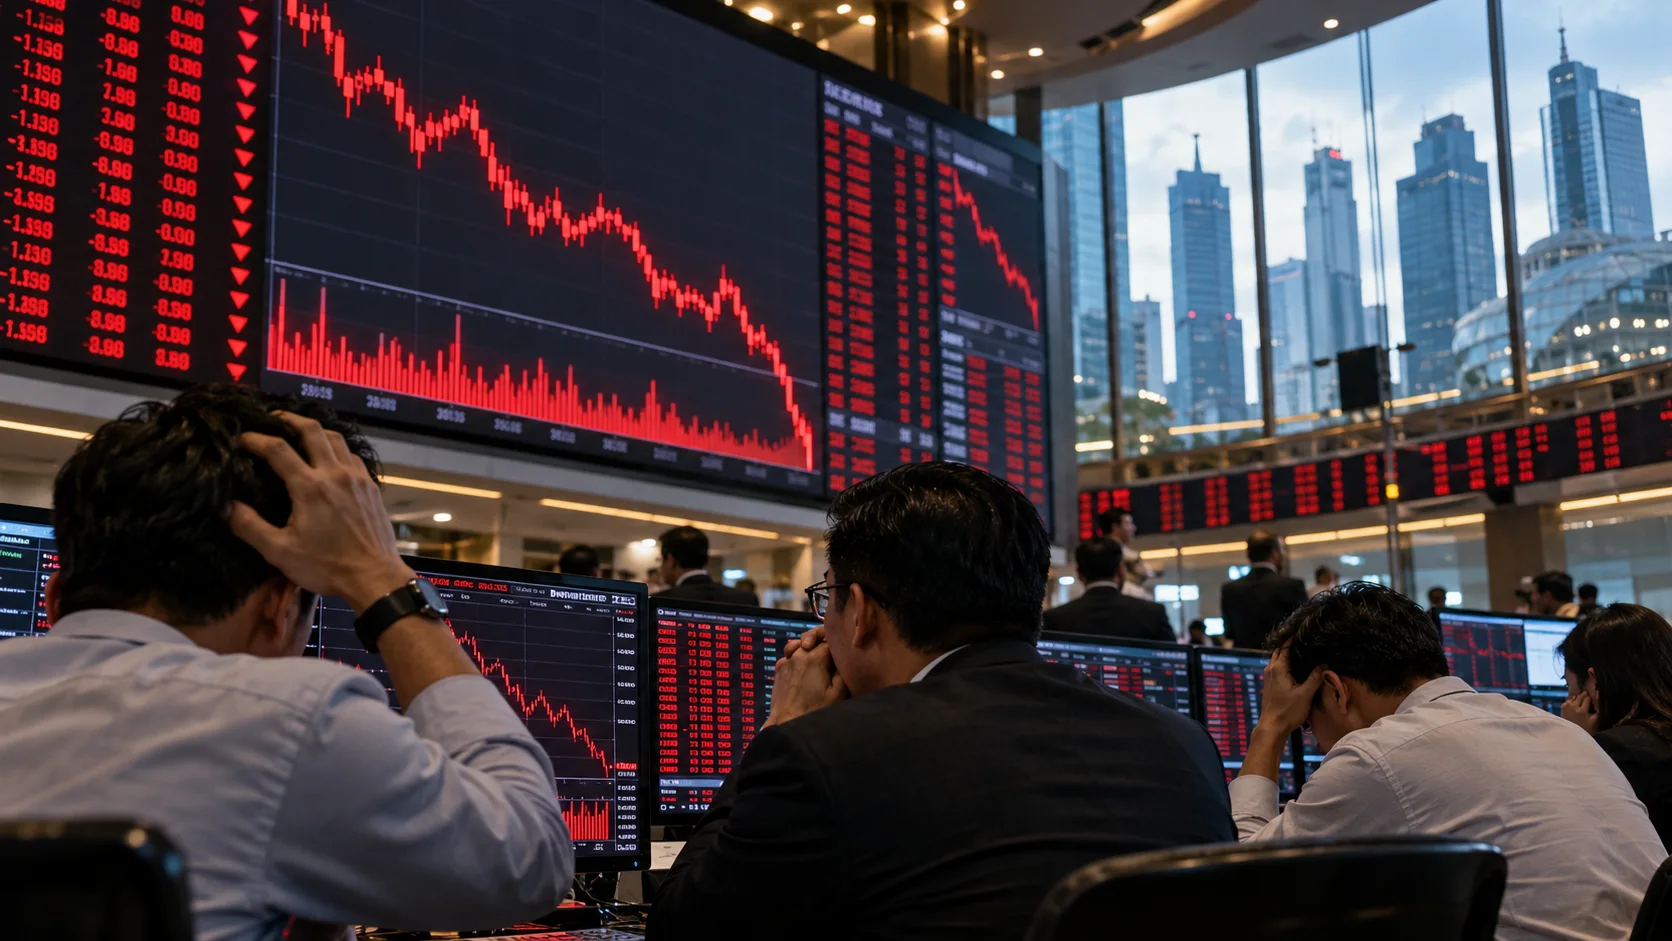
JurnalPost.com - Pasar modal Indonesia kembali menghadapi ujian berat. Kejatuhan Indeks Harga Saham Gabungan (IHSG) pada Jumat, 16 Oktober 2026, menjadi salah satu peristiwa yang mengguncang kepercayaan investor. Indeks yang sebelumnya berada di level 5.863,78 pada penutupan perdagangan Kamis (15/10/2026) merosot hingga ditutup di kisaran 5.185,10 atau melemah 11,57 persen dalam sehari.
Tekanan jual yang begitu besar bahkan memaksa Bursa Efek Indonesia (BEI) menghentikan sementara perdagangan melalui mekanisme trading halt. Kepanikan meluas, harga saham berjatuhan, dan kekhawatiran terhadap masa depan pasar modal nasional semakin menguat.
Namun, di balik angka-angka merah yang memenuhi layar perdagangan, muncul pertanyaan yang lebih mendasar. Apakah kejatuhan IHSG hanya disebabkan oleh kepanikan investor, atau justru menjadi konsekuensi dari persoalan transparansi dan tata kelola pasar modal yang belum sepenuhnya terselesaikan?
Pertanyaan tersebut penting karena pasar modal tidak hanya bergerak berdasarkan keuntungan perusahaan, melainkan juga bertumpu pada kepercayaan. Ketika kepercayaan itu terganggu, bahkan perusahaan dengan fundamental yang relatif baik dapat ikut merasakan tekanan pasar.
Dalam perspektif manajemen keuangan, fenomena ini dapat dipahami melalui sejumlah konsep, mulai dari transparansi informasi, hubungan antara risiko dan imbal hasil, valuasi saham, hingga kesehatan struktur permodalan perusahaan.
Peringatan MSCI dan Rapuhnya Kepercayaan Investor
Salah satu pemicu utama gejolak pasar adalah pengumuman Morgan Stanley Capital International (MSCI) pada 15 Oktober 2026 mengenai konsultasi atas usulan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Usulan tersebut bukan keputusan final. MSCI masih membuka kesempatan bagi pelaku pasar untuk memberikan masukan hingga 30 April 2027, sedangkan keputusan akhirnya dijadwalkan diumumkan paling lambat 30 Juni 2027.
Meski demikian, pengumuman tersebut sudah cukup untuk menimbulkan tekanan besar. MSCI menyoroti sejumlah persoalan, terutama ketidakjelasan struktur kepemilikan saham, dugaan aktivitas perdagangan yang terkoordinasi, dan perlunya pembuktian bahwa reformasi tata kelola benar-benar dilaksanakan secara efektif.
Bagi investor institusional global, persoalan itu bukan sekadar masalah administrasi. Kejelasan kepemilikan saham dan kualitas pengawasan merupakan bagian penting dalam menilai apakah suatu pasar layak menjadi tujuan investasi.
Dalam teori keuangan, kondisi ini berkaitan dengan asymmetric information, yaitu ketimpangan informasi antara pihak yang memiliki akses terhadap informasi tertentu dan pihak yang tidak memilikinya.
Ketika investor tidak memperoleh gambaran yang memadai mengenai kepemilikan, likuiditas, dan mekanisme perdagangan saham, mereka akan menghadapi ketidakpastian yang lebih tinggi.
Akibatnya, pasar berpotensi kehilangan salah satu modal terpentingnya, yaitu kepercayaan.
Transparansi Bukan Sekadar Kewajiban Administratif
Prinsip transparansi dan akuntabilitas merupakan fondasi utama tata kelola perusahaan yang baik atau Good Corporate Governance (GCG).
Perusahaan terbuka dituntut menyajikan laporan keuangan yang dapat dipercaya, mengungkapkan informasi material, dan memberikan keterbukaan mengenai struktur kepemilikan sesuai ketentuan yang berlaku.
Namun, transparansi tidak cukup hanya diwujudkan melalui penyampaian laporan tahunan atau publikasi informasi formal. Investor juga membutuhkan jaminan bahwa mekanisme pembentukan harga berlangsung secara wajar dan tidak dipengaruhi praktik manipulasi.
Ketika muncul kekhawatiran mengenai kepemilikan saham yang terkonsentrasi atau dugaan perdagangan terkoordinasi, kredibilitas mekanisme pasar menjadi dipertanyakan.
Dalam situasi tersebut, investor mungkin tidak lagi hanya menghitung berapa besar laba yang dihasilkan perusahaan. Mereka juga harus memperhitungkan seberapa besar risiko yang muncul akibat ketidakpastian tata kelola pasar.
Di sinilah penurunan kepercayaan berpotensi berubah menjadi tekanan terhadap harga saham.
Ketika Risiko Meningkat, Investor Menuntut Imbal Hasil Lebih Tinggi
Hubungan antara risiko dan keuntungan dapat dijelaskan menggunakan Capital Asset Pricing Model (CAPM), salah satu pendekatan dalam manajemen keuangan untuk memperkirakan tingkat imbal hasil yang disyaratkan investor.
Secara sederhana, rumus CAPM dinyatakan sebagai berikut:
Ri = Rf + βi (Rm − Rf)
Keterangan:
Ri: Tingkat imbal hasil yang disyaratkan investor.
Rf: Tingkat imbal hasil bebas risiko.
βi: Beta saham, yaitu ukuran sensitivitas return saham terhadap pergerakan pasar.
Rm: Tingkat imbal hasil yang diharapkan dari pasar.
Melalui pendekatan tersebut, investor menilai apakah potensi keuntungan suatu saham sebanding dengan risiko yang harus ditanggung.
Ketika muncul ketidakpastian terkait tata kelola dan kelayakan investasi di suatu negara, investor dapat menuntut tambahan kompensasi risiko. Dalam praktik valuasi, kondisi ini juga dapat tercermin melalui peningkatan premi risiko negara.
Artinya, investasi yang sebelumnya dianggap menarik pada tingkat pengembalian tertentu bisa menjadi kurang menarik ketika persepsi risikonya meningkat.
Jika tambahan risiko tidak diimbangi prospek keuntungan yang memadai, sebagian investor dapat memilih mengurangi eksposur, mengalihkan portofolio, atau menarik dana dari pasar tersebut.
Akan tetapi, keputusan itu tidak selalu terjadi secara otomatis. Setiap investor memiliki strategi, toleransi risiko, dan pertimbangan investasi yang berbeda.
Meski demikian, ketika banyak investor melakukan penyesuaian portofolio dalam waktu berdekatan, tekanan jual dapat meningkat secara signifikan.
Mengapa Harga Saham Bisa Anjlok? Penjelasan Present Value
Penurunan harga saham juga dapat dipahami melalui konsep Present Value (PV) atau nilai sekarang.
Dalam manajemen keuangan, nilai suatu aset pada dasarnya berkaitan dengan nilai sekarang dari arus kas yang diharapkan dapat diterima pada masa mendatang.
Salah satu bentuk sederhana perhitungannya adalah:
PV = FV / (1 + r)^n
Keterangan:
PV: Nilai sekarang.
FV: Nilai masa depan.
r: Tingkat diskonto.
n: Jumlah periode.
Prinsip dasarnya cukup jelas. Ketika tingkat diskonto meningkat, nilai sekarang dari arus kas masa depan akan menurun, dengan asumsi faktor lainnya tetap.
Konsep tersebut membantu menjelaskan mengapa peningkatan persepsi risiko dapat menekan valuasi saham meskipun perusahaan tidak mengalami perubahan besar dalam kegiatan operasionalnya.
Misalnya, sebuah perusahaan diperkirakan mampu menghasilkan arus kas yang stabil selama beberapa tahun. Namun, apabila investor menaikkan tingkat pengembalian yang disyaratkan karena risiko pasar dianggap lebih tinggi, nilai sekarang dari arus kas tersebut menjadi lebih rendah.
Akibatnya, harga yang bersedia dibayarkan investor terhadap saham perusahaan itu juga dapat menurun.
Fenomena ini dikenal sebagai repricing, yaitu penyesuaian harga aset berdasarkan perubahan ekspektasi dan risiko.
Saham-saham berkapitalisasi besar seperti BBCA dan BBRI juga tidak sepenuhnya kebal terhadap kondisi tersebut. Karena memiliki likuiditas relatif tinggi, saham-saham unggulan sering menjadi bagian penting dalam penyesuaian portofolio investor institusional.
Namun, penurunan harga saham tidak selalu berarti bahwa kondisi fundamental perusahaan memburuk dengan besaran yang sama.
Dampak terhadap Solvabilitas dan Kesehatan Keuangan Emiten
Gejolak pasar modal juga perlu dilihat dari sisi kesehatan keuangan perusahaan.
Salah satu aspek penting adalah struktur permodalan, terutama kemampuan perusahaan memenuhi kewajiban utangnya.
Dalam analisis laporan keuangan, rasio yang sering digunakan adalah Debt to Equity Ratio (DER), yaitu perbandingan antara total utang dan ekuitas perusahaan.
DER = Total Utang / Total Ekuitas
Perusahaan dengan tingkat utang tinggi umumnya memiliki ruang keuangan yang lebih terbatas ketika menghadapi tekanan ekonomi, terutama apabila arus kas operasionalnya tidak cukup kuat.
Risiko dapat meningkat apabila perusahaan memiliki kewajiban dalam mata uang asing, sementara sebagian besar pendapatannya diperoleh dalam rupiah.
Pelemahan nilai tukar rupiah dapat meningkatkan nilai kewajiban valuta asing ketika dikonversi ke rupiah. Apabila suku bunga pinjamannya juga bersifat mengambang, kenaikan suku bunga dapat menambah beban bunga perusahaan.
Kondisi tersebut berpotensi memengaruhi laba bersih, kemampuan membayar kewajiban, dan likuiditas perusahaan.
Karena itu, investor tidak cukup hanya memperhatikan pergerakan harga saham. Analisis perlu mencakup rasio profitabilitas seperti Net Profit Margin (NPM), Return on Assets (ROA), dan Return on Equity (ROE), serta kualitas arus kas operasional.
Penelitian Hayat, Heniwati, dan Rusliyawati (2025) mengenai analisis financial distress menunjukkan pentingnya penggunaan pendekatan keuangan untuk menilai potensi kesulitan finansial perusahaan.
Sementara itu, penelitian Yudhistira dan Indriastuti (2024) menegaskan bahwa variabel makroekonomi, termasuk inflasi, nilai tukar, dan suku bunga, memiliki keterkaitan dengan pergerakan IHSG.
Kedua kajian tersebut memperlihatkan bahwa keputusan investasi seharusnya didasarkan pada analisis yang lebih luas daripada sekadar mengikuti sentimen pasar.
Apakah Kejatuhan IHSG Hanya Merugikan Pemain Bursa?
Perdebatan mengenai dampak kejatuhan pasar saham juga menarik jika dikaitkan dengan pernyataan Presiden Prabowo Subianto.
Dalam pidatonya pada Sidang Tanwir dan Resepsi Milad ke-112 Muhammadiyah di Kupang, 4 Desember 2024, Prabowo pernah menyinggung persoalan turunnya indeks saham saat membahas tanggapan terhadap gagasan program makan bergizi.
“Kalau saham jatuh, iya, pemain-pemain bursa itu,” ujar Presiden Prabowo Subianto dalam pidato tersebut.
Pernyataan itu disampaikan jauh sebelum gejolak pasar Oktober 2026, sehingga tidak dapat diposisikan sebagai tanggapan langsung terhadap pengumuman MSCI.
Dari sudut pandang investasi, pemegang saham memang menjadi pihak yang paling langsung merasakan penurunan nilai portofolio ketika harga saham jatuh.
Namun, dampak pasar modal tidak selalu berhenti pada investor.
Pasar saham merupakan salah satu sumber pembiayaan perusahaan. Penurunan kepercayaan yang berlangsung lama berpotensi meningkatkan biaya penghimpunan modal, menghambat ekspansi usaha, dan pada akhirnya memengaruhi aktivitas ekonomi.
Selain itu, masyarakat juga dapat memiliki eksposur tidak langsung terhadap pasar modal melalui reksa dana, dana pensiun, atau instrumen investasi lainnya.
Oleh karena itu, menjaga stabilitas dan integritas pasar modal bukan semata-mata persoalan melindungi keuntungan investor, melainkan juga berkaitan dengan kesehatan sistem pembiayaan perekonomian.
Ujian bagi BEI dan OJK: Reformasi Harus Lebih dari Sekadar Janji
Kejatuhan IHSG seharusnya menjadi momentum evaluasi menyeluruh terhadap tata kelola pasar modal Indonesia.
Otoritas Jasa Keuangan (OJK) telah menyampaikan komitmen untuk memperkuat reformasi pasar, termasuk peningkatan transparansi kepemilikan saham, perbaikan ketentuan free float, pengawasan perdagangan, serta penegakan hukum.
Upaya tersebut merupakan langkah penting. Namun, tantangan sesungguhnya terletak pada konsistensi pelaksanaan dan hasil yang dapat diukur.
Investor global membutuhkan lebih dari sekadar pengumuman kebijakan. Mereka memerlukan bukti bahwa mekanisme perdagangan semakin transparan, pelanggaran memperoleh penindakan yang memadai, dan informasi yang disampaikan kepada publik dapat dipercaya.
Masa konsultasi MSCI hingga April 2027 merupakan kesempatan bagi otoritas pasar modal Indonesia untuk memperlihatkan kemajuan yang nyata sebelum keputusan akhir ditetapkan.
Jika pembenahan berhasil dilaksanakan secara konsisten, kepercayaan investor berpeluang pulih. Sebaliknya, apabila persoalan mendasar tidak diselesaikan, risiko penurunan daya tarik pasar saham Indonesia dapat terus membayangi.
Karma BEI atau Konsekuensi Ekonomi yang Rasional?
Menyebut kejatuhan IHSG sebagai "karma" tentu merupakan penyederhanaan terhadap persoalan ekonomi yang kompleks.
Pasar saham dipengaruhi banyak faktor, mulai dari kondisi makroekonomi, kebijakan moneter, situasi geopolitik, kinerja perusahaan, hingga perilaku investor.
Namun, persoalan transparansi dan tata kelola tidak dapat dipisahkan dari cara investor menilai risiko.
Ketika keterbukaan informasi dipertanyakan, investor dapat meminta premi risiko lebih tinggi. Ketika premi risiko meningkat, valuasi saham berpotensi tertekan. Dan ketika kepercayaan melemah secara bersamaan, aksi jual dapat berkembang menjadi tekanan pasar yang lebih luas.
Dari perspektif manajemen keuangan, rangkaian tersebut merupakan konsekuensi ekonomi yang dapat dijelaskan secara rasional, bukan sekadar hukuman emosional pasar.
Bagi investor, peristiwa ini menjadi pengingat agar tidak hanya mengejar keuntungan jangka pendek, tetapi juga memperhatikan fundamental, struktur utang, kualitas arus kas, dan integritas perusahaan.
Sementara bagi BEI, OJK, dan seluruh pemangku kepentingan, pesan yang muncul jauh lebih mendasar: kepercayaan tidak dapat dibangun hanya melalui optimisme, melainkan harus dibuktikan dengan transparansi, akuntabilitas, dan penegakan aturan yang konsisten.
Pada akhirnya, pasar modal yang sehat bukanlah pasar yang selalu mengalami kenaikan harga. Pasar modal yang sehat adalah pasar yang mampu menyediakan informasi tepercaya, membentuk harga secara wajar, dan memberikan perlindungan yang adil kepada seluruh investor.
Jika fondasi itu diperkuat, gejolak pasar dapat menjadi momentum pembelajaran. Namun, jika persoalan yang sama terus diabaikan, setiap krisis baru hanya akan mengulang pertanyaan lama: sudahkah pasar modal Indonesia benar-benar dikelola dengan transparan?
Daftar Pustaka
Hayat, A., Heniwati, E., & Rusliyawati, R. (2025). Analisis financial distress dengan model Z-Score, S-Score, dan X-Score. AKUA: Jurnal Akuntansi dan Keuangan, 4(4), 695–706. DOI: 10.54259/akua.v4i4.5600.
MSCI Inc. (2026, 15 Oktober). MSCI launches a consultation on a proposal to reclassify Indonesia from Emerging Market to Standalone Market status.
Otoritas Jasa Keuangan. (2026). OJK berkomitmen untuk terus melanjutkan dan memperkuat reformasi pasar modal Indonesia.
Sekretariat Kabinet Republik Indonesia. (2024, 4 Desember). Sambutan Presiden Prabowo Subianto pada Pembukaan Sidang Tanwir dan Resepsi Milad ke-112 Muhammadiyah.
Yudhistira, F., & Indriastuti, D. R. (2024). Pengaruh inflasi, kurs dan BI Rate terhadap Indeks Harga Saham Gabungan (IHSG) periode 2015–2022. Jurnal Riset Manajemen, 2(3), 158–167. DOI: 10.54066/jurma.v2i3.2246.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda