

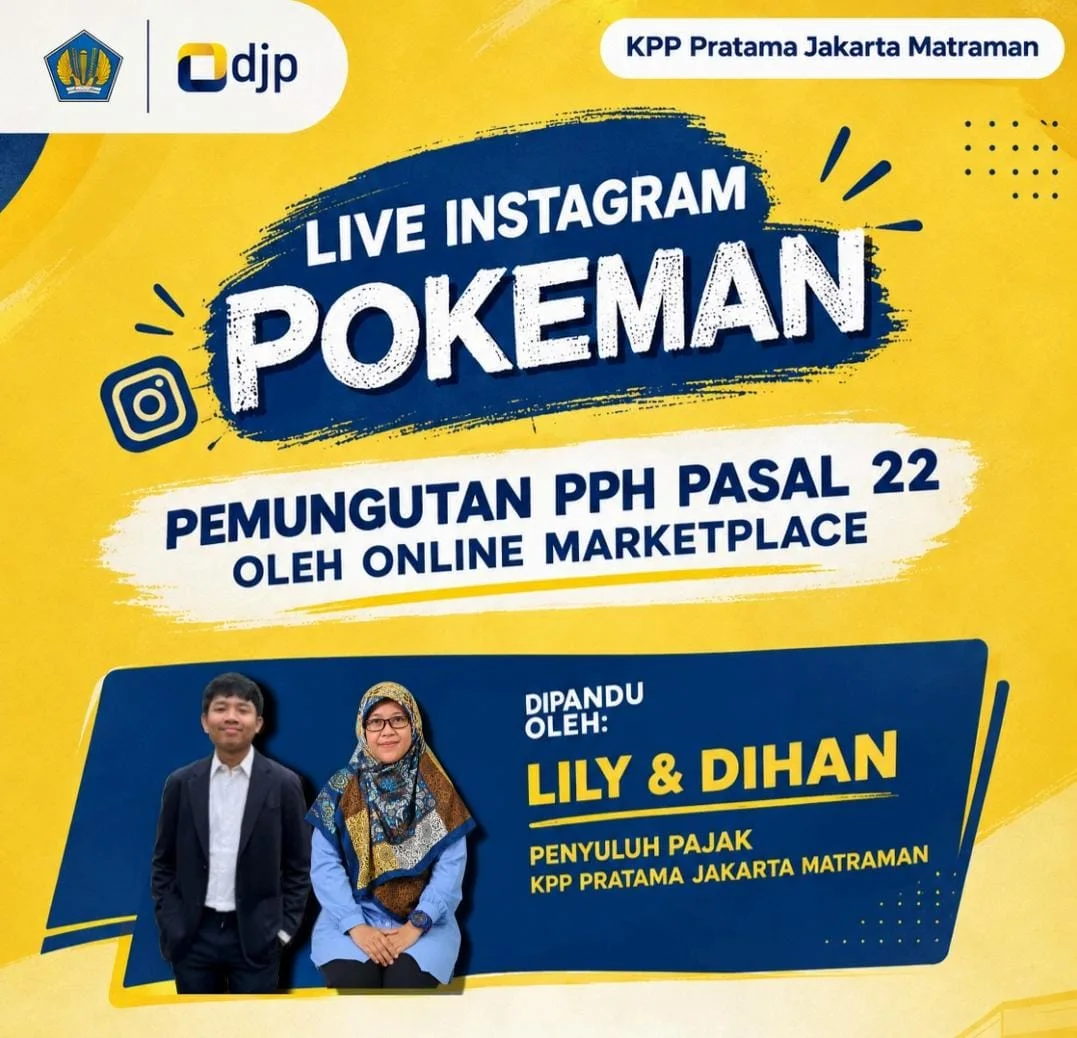
JurnalPost.com - Perkembangan perdagangan digital telah membawa perubahan besar dalam aktivitas ekonomi masyarakat Indonesia. Kehadiran berbagai platform marketplace tidak hanya mempermudah transaksi jual beli, tetapi juga membuka peluang usaha bagi masyarakat untuk memasarkan produknya secara lebih luas. Seiring dengan perkembangan tersebut, pemerintah terus menyesuaikan kebijakan perpajakan agar mampu mengikuti dinamika ekonomi digital.
Salah satu kebijakan yang menjadi perhatian adalah Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025. Peraturan ini mengatur penunjukan penyelenggara perdagangan melalui sistem elektronik atau marketplace sebagai pihak yang melakukan pemungutan Pajak Penghasilan (PPh) atas penghasilan pedagang dalam negeri.
Kehadiran aturan tersebut sempat menimbulkan berbagai pertanyaan, terutama di kalangan pelaku usaha mikro, kecil, dan menengah (UMKM) yang menjalankan bisnis secara daring. Sebagian pedagang mengkhawatirkan munculnya beban pajak tambahan yang dapat memengaruhi pendapatan usaha mereka.
Namun, hal yang perlu dipahami adalah bahwa PMK Nomor 37 Tahun 2025 tidak memperkenalkan jenis pajak baru. Peraturan ini pada dasarnya mengubah mekanisme pemungutan pajak yang sebelumnya lebih banyak dilakukan secara mandiri oleh pedagang menjadi melalui marketplace yang ditunjuk pemerintah.
PMK 37 Tahun 2025 Tidak Menambah Jenis Pajak Baru
Pajak Penghasilan atas kegiatan usaha sebenarnya bukan merupakan kewajiban yang baru muncul setelah diterbitkannya PMK Nomor 37 Tahun 2025. Sebelum peraturan tersebut berlaku, pelaku usaha, termasuk pedagang online, telah memiliki kewajiban perpajakan sesuai dengan ketentuan yang berlaku.
Perubahan mendasar dalam aturan ini terletak pada tata cara pemungutannya. Pemerintah memberikan kewenangan kepada penyelenggara marketplace tertentu untuk memungut, menyetorkan, dan melaporkan PPh Pasal 22 atas penghasilan pedagang.
Dengan mekanisme tersebut, proses administrasi perpajakan diharapkan menjadi lebih sederhana dan efisien. Pedagang tidak lagi harus menangani seluruh proses pembayaran pajak secara mandiri untuk transaksi yang telah dipungut melalui platform.
Direktur Jenderal Pajak, Bimo Wijayanto, dalam keterangan resminya pada 1 Oktober 2026 menegaskan bahwa kebijakan tersebut tidak menciptakan kewajiban pajak jenis baru.
“Kebijakan ini mengatur mekanisme pemungutan atas kewajiban pajak yang sudah ada. Dengan melibatkan marketplace, kami berharap pemenuhan kewajiban perpajakan menjadi lebih mudah, tertib, dan memberikan kepastian bagi para pelaku usaha,” ujar Bimo Wijayanto.
Kebijakan ini sekaligus menjadi bagian dari upaya pemerintah menciptakan perlakuan perpajakan yang lebih setara antara pelaku usaha digital dan pelaku usaha konvensional.
Tarif Pemungutan PPh Sebesar 0,5 Persen dari Omzet
Berdasarkan PMK Nomor 37 Tahun 2025, marketplace yang telah ditunjuk pemerintah melakukan pemungutan PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto atau omzet pedagang yang tercantum dalam dokumen tagihan.
Nilai tersebut tidak termasuk Pajak Pertambahan Nilai (PPN) maupun Pajak Penjualan atas Barang Mewah (PPnBM).
Sebagai gambaran sederhana, apabila seorang pedagang melakukan transaksi dengan nilai peredaran bruto Rp1.000.000 yang memenuhi ketentuan pemungutan, PPh Pasal 22 yang dipungut adalah Rp5.000.
Pungutan tersebut bukan berarti pedagang harus membayar dua kali atas kewajiban pajak yang sama. PPh Pasal 22 yang telah dipungut dapat diperhitungkan sebagai kredit pajak atau menjadi bagian dari pelunasan PPh Final, bergantung pada ketentuan perpajakan yang berlaku bagi masing-masing wajib pajak.
Karena itu, pedagang tetap perlu memahami status perpajakan usahanya agar dapat mengetahui bagaimana pajak yang telah dipungut diperhitungkan dalam pemenuhan kewajiban tahunan.
Pedagang dengan Omzet sampai Rp500 Juta Mendapat Pengecualian
Salah satu ketentuan penting dalam PMK Nomor 37 Tahun 2025 adalah adanya pengecualian pemungutan bagi wajib pajak orang pribadi yang memenuhi persyaratan tertentu dan memiliki omzet sampai dengan Rp500 juta dalam satu tahun pajak.
Pengecualian tersebut tidak berlaku secara otomatis tanpa pemenuhan administrasi. Pedagang harus menyampaikan surat pernyataan mengenai jumlah peredaran bruto kepada marketplace sesuai dengan ketentuan yang berlaku.
Apabila omzet usaha telah melampaui Rp500 juta dalam tahun pajak berjalan, pedagang yang bersangkutan perlu memperbarui surat pernyataannya. Pemungutan kemudian dilakukan sesuai mekanisme dan waktu yang ditentukan dalam peraturan.
Hal ini menunjukkan bahwa pemerintah tetap mempertimbangkan kondisi pelaku usaha kecil dalam penerapan kebijakan perpajakan digital.
Meski demikian, penting dipahami bahwa batasan tersebut berkaitan dengan ketentuan pengecualian pemungutan PPh Pasal 22 oleh marketplace. Kewajiban perpajakan lainnya tetap mengikuti ketentuan yang berlaku sesuai dengan kondisi masing-masing wajib pajak.
Pelaksanaan Pemungutan Melalui Marketplace
PMK Nomor 37 Tahun 2025 mulai berlaku secara hukum pada 14 Juli 2025. Sementara itu, pelaksanaan pemungutan PPh Pasal 22 melalui marketplace mengalami sejumlah penyesuaian jadwal.
Berdasarkan pengumuman resmi Direktorat Jenderal Pajak pada 1 Oktober 2026, pemungutan mulai dilaksanakan pada tanggal tersebut setelah pemerintah mengevaluasi kesiapan sistem dan administrasi penyelenggara platform.
Empat penyelenggara yang ditunjuk adalah Shopee, Blibli, Tokopedia, dan Lazada.
Dengan demikian, perlu dibedakan antara tanggal mulai berlakunya peraturan dan tanggal pelaksanaan pemungutan pajak oleh penyelenggara marketplace.
Bagi pedagang online, pelaksanaan kebijakan ini menuntut ketelitian dalam mengelola administrasi usaha. Data identitas, Nomor Pokok Wajib Pajak (NPWP) atau Nomor Induk Kependudukan (NIK), serta dokumen perpajakan harus dipastikan sesuai dengan ketentuan.
Pedagang juga perlu melakukan pencatatan omzet secara berkala, menyimpan bukti pemungutan, dan memeriksa kesesuaian transaksi dengan pajak yang telah dipungut oleh platform.
Menuju Administrasi Perpajakan Digital yang Lebih Tertib
Penerapan PMK Nomor 37 Tahun 2025 memperlihatkan bagaimana sistem perpajakan Indonesia terus menyesuaikan diri dengan perkembangan teknologi dan pola perdagangan masyarakat.
Kebijakan ini bukan sekadar memindahkan proses pemungutan pajak dari pedagang kepada penyelenggara marketplace, tetapi juga menjadi bagian dari upaya meningkatkan transparansi, kepastian hukum, dan kepatuhan administrasi perpajakan.
Meski menawarkan kemudahan, pelaksanaannya tetap membutuhkan pemahaman dari para pelaku usaha. Sosialisasi yang jelas dan sistem administrasi yang mudah digunakan menjadi faktor penting agar kebijakan tidak menimbulkan kebingungan, khususnya bagi pedagang kecil yang belum terbiasa dengan prosedur perpajakan.
Pada akhirnya, PMK Nomor 37 Tahun 2025 perlu dipahami sebagai perubahan mekanisme pemungutan pajak, bukan pengenaan jenis pajak baru. Dengan memahami tarif, pengecualian, serta prosedur administrasinya, pedagang online dapat menjalankan usaha dengan lebih tertib sekaligus memenuhi kewajiban perpajakan sesuai peraturan yang berlaku.



Komentar 0
Tulis Komentar Bagikan tanggapan Anda