

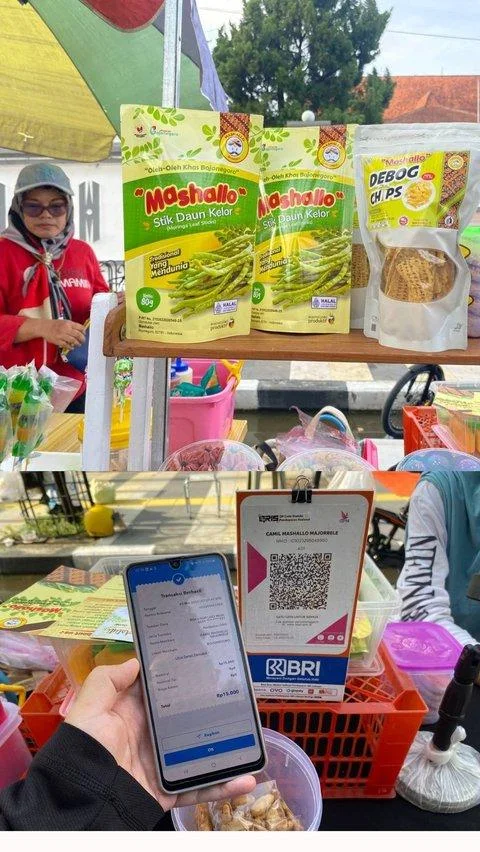
BOJONEGORO, JurnalPost.com — Penggunaan layanan perbankan digital mulai menjadi bagian dari aktivitas sehari-hari pelaku usaha mikro, kecil, dan menengah (UMKM). Selain mempermudah pembayaran dari pelanggan, teknologi tersebut juga membantu pemilik usaha memantau arus keuangan tanpa harus selalu datang ke kantor bank.
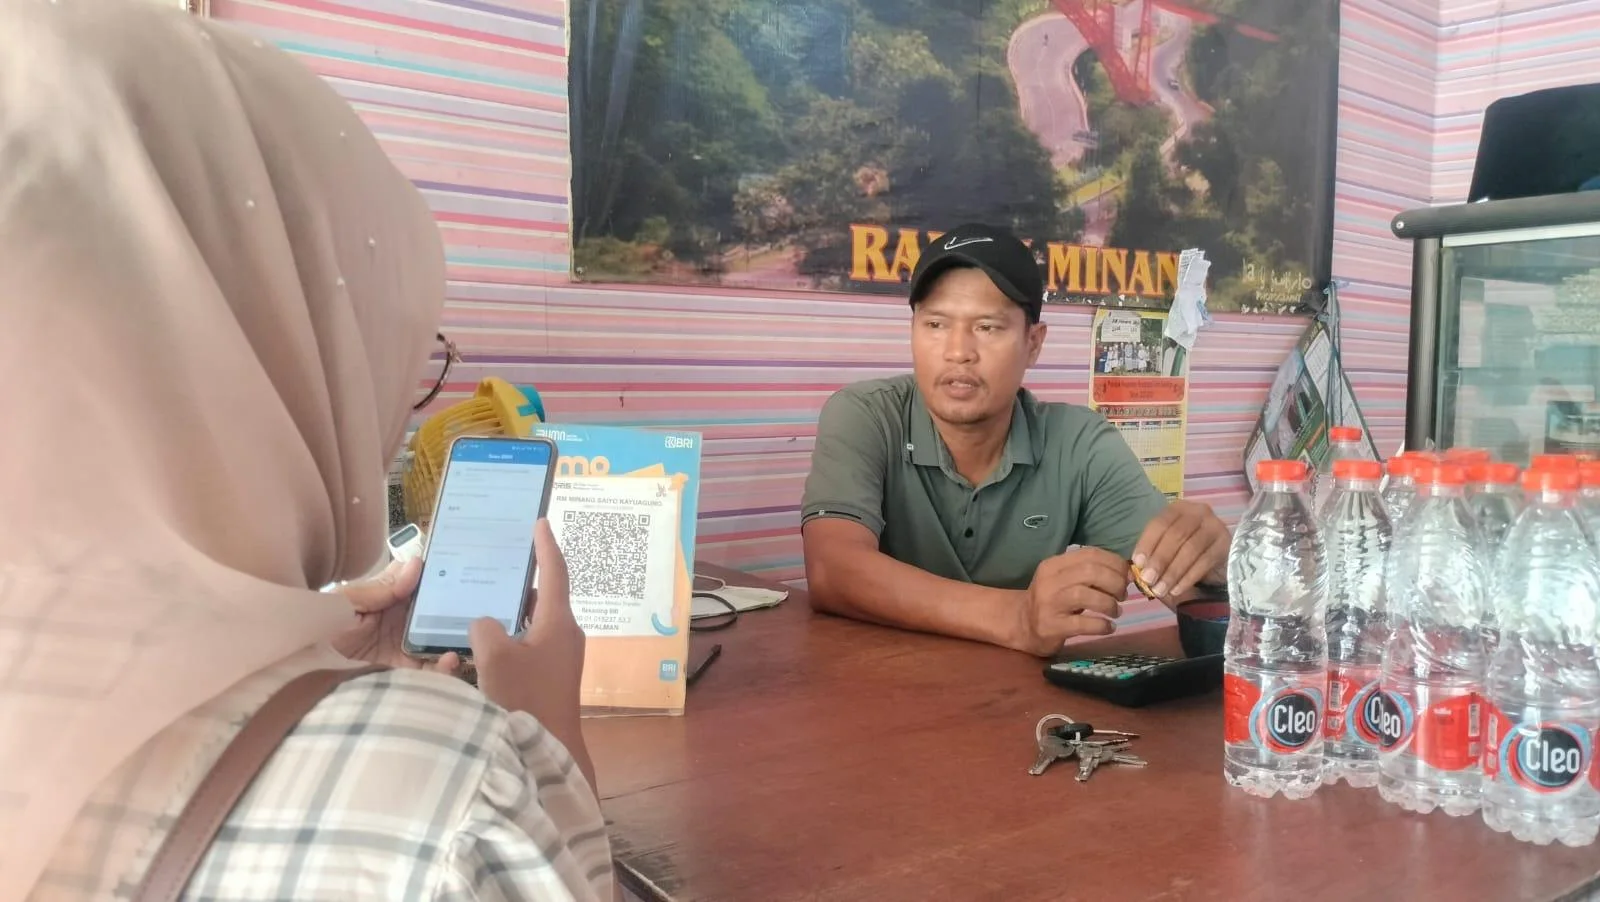
Kemudahan itu dirasakan Siti Badriah, seorang pelaku UMKM di Kabupaten Bojonegoro, Jawa Timur. Sebagai nasabah PT Bank Rakyat Indonesia (Persero) Tbk atau BRI, ia memanfaatkan aplikasi BRImo dan layanan pembayaran QRIS BRI untuk menunjang kegiatan usahanya.
Bagi Siti, keberadaan layanan perbankan digital memberikan perubahan dalam cara menerima pembayaran dan mengelola uang hasil penjualan. Transaksi yang sebelumnya lebih bergantung pada uang tunai kini dapat dilakukan melalui berbagai aplikasi pembayaran digital.
Pemanfaatan layanan tersebut juga berjalan beriringan dengan kebiasaannya menyisihkan sebagian pendapatan usaha untuk ditabung. Dari kedisiplinan menabung yang dijalankan, Siti mengaku berhasil mengumpulkan simpanan hingga puluhan juta rupiah di rekening BRI.
QRIS BRI Mempermudah Pembayaran Pelanggan
Dalam menjalankan usaha, kemudahan pembayaran menjadi salah satu kebutuhan yang diperhatikan Siti. Ia menilai pelanggan kini memiliki lebih banyak pilihan dalam menyelesaikan transaksi, termasuk melalui metode pembayaran nontunai.
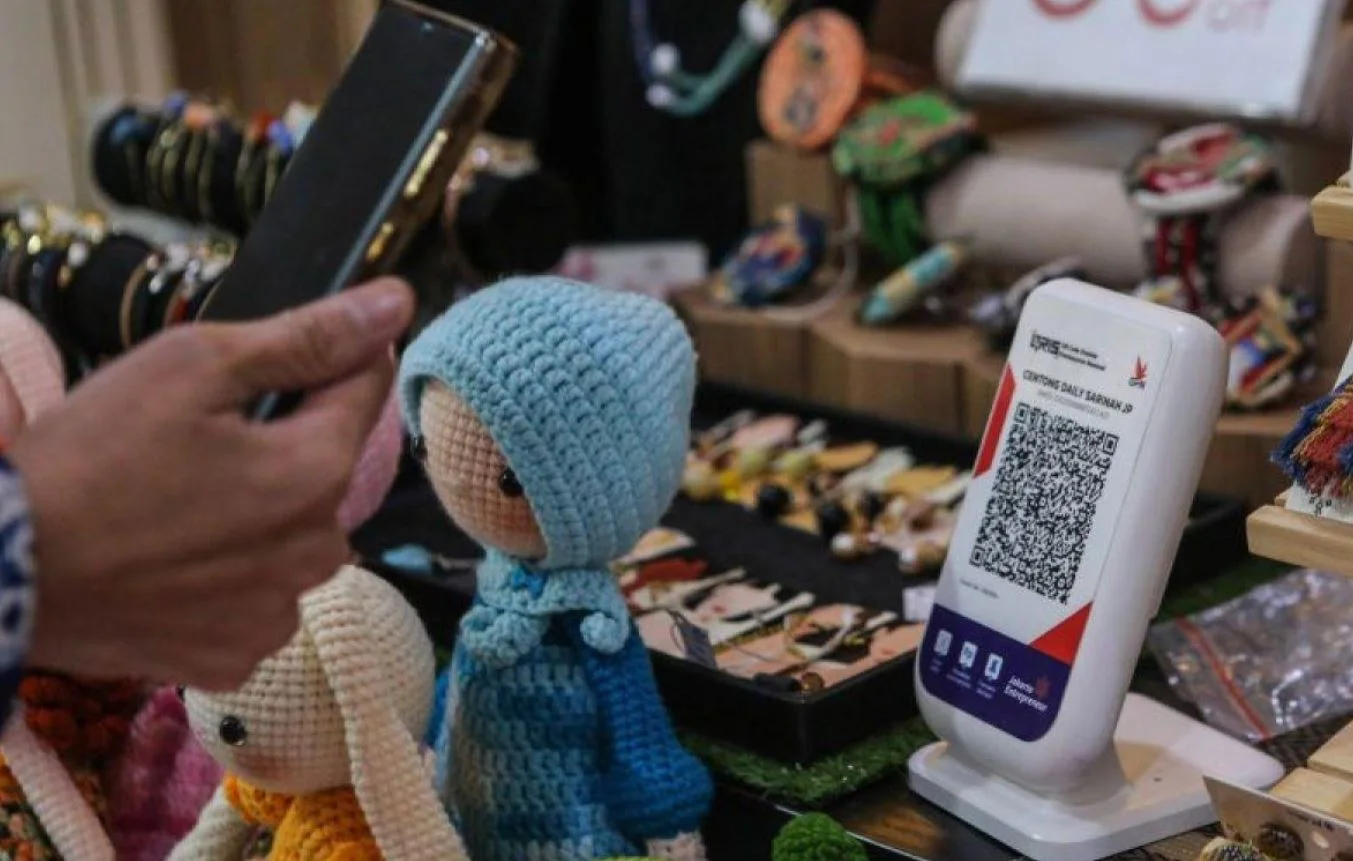
Dengan menggunakan QRIS BRI, pelanggan dapat membayar melalui aplikasi mobile banking maupun dompet digital yang mendukung sistem QRIS. Pembayaran dilakukan dengan memindai kode QR yang tersedia, sehingga transaksi tidak harus menggunakan uang tunai.
Cara tersebut dinilai lebih praktis, terutama ketika pelanggan tidak membawa uang tunai atau penjual tidak memiliki uang pecahan untuk memberikan kembalian.
Siti mengaku fasilitas pembayaran digital membantu memperlancar aktivitas usahanya sekaligus memberikan kenyamanan bagi pelanggan.
"Dengan BRImo dan QRIS BRI, transaksi menjadi lebih praktis. Pelanggan juga lebih mudah melakukan pembayaran. Saya tidak perlu selalu menyiapkan uang tunai untuk menerima pembayaran," ungkap Siti Badriah.
Menurutnya, kemudahan menerima pembayaran merupakan salah satu hal yang cukup penting bagi pelaku usaha kecil. Selain mempercepat proses transaksi, pembayaran nontunai juga memberikan alternatif bagi pelanggan yang terbiasa menggunakan layanan keuangan digital.
Meski demikian, penggunaan layanan digital tetap perlu diimbangi dengan pencatatan transaksi agar pemilik usaha dapat mengetahui kondisi keuangan bisnisnya secara menyeluruh.
Gunakan BRImo untuk Memantau Keuangan Usaha
Selain QRIS, Siti menggunakan aplikasi BRImo untuk memenuhi berbagai kebutuhan transaksi perbankan sehari-hari.
Melalui aplikasi tersebut, ia dapat memeriksa saldo rekening, melihat riwayat transaksi, memantau dana yang masuk, melakukan transfer, hingga menyelesaikan sejumlah pembayaran tanpa harus mendatangi kantor cabang BRI.
Kemudahan akses tersebut dianggap membantu menghemat waktu, terutama ketika aktivitas usaha membutuhkan perhatian secara langsung.
Bagi pelaku UMKM, pemantauan transaksi merupakan bagian penting dari pengelolaan keuangan. Informasi mengenai uang yang masuk dan keluar dapat menjadi bahan untuk mengevaluasi perkembangan usaha serta memperkirakan kebutuhan operasional berikutnya.
Namun, riwayat transaksi perbankan tetap perlu dilengkapi dengan pencatatan pemasukan dan pengeluaran, termasuk transaksi tunai, agar kondisi keuangan usaha dapat diketahui secara lebih akurat.
Pengelolaan keuangan yang tertib juga dapat membantu pemilik usaha membedakan dana yang digunakan untuk kebutuhan bisnis dan uang yang disiapkan bagi keperluan pribadi.
Rutin Sisihkan Pendapatan hingga Tabungan Terkumpul Puluhan Juta
Di luar kemudahan transaksi, pengalaman Siti memperlihatkan pentingnya kebiasaan menabung bagi pelaku usaha kecil.
Ia berupaya menyisihkan sebagian hasil usahanya untuk disimpan di rekening bank. Kebiasaan tersebut dijalankan sebagai langkah menjaga kondisi keuangan sekaligus mempersiapkan kebutuhan pada masa mendatang.
Menurut pengakuannya, uang yang dikumpulkan secara bertahap itu kini telah mencapai puluhan juta rupiah.
Jumlah tersebut merupakan hasil kebiasaan menabung yang dilakukannya. Tidak disebutkan secara terperinci berapa lama proses menabung berlangsung maupun nominal yang disisihkan dari pendapatan usaha setiap bulan.
Bagi Siti, memiliki tabungan merupakan hal penting karena pendapatan pelaku UMKM tidak selalu berada pada tingkat yang sama setiap hari.
Pada waktu tertentu, penjualan dapat meningkat. Namun, terdapat pula kondisi ketika pemasukan berkurang, sementara kebutuhan operasional usaha tetap harus dipenuhi.
Dengan menyisihkan sebagian pendapatan, ia berusaha menyiapkan cadangan keuangan agar tidak seluruh uang hasil usaha langsung digunakan untuk kebutuhan konsumsi maupun aktivitas bisnis sehari-hari.
Kebiasaan tersebut juga menjadi salah satu cara untuk mempersiapkan kebutuhan mendatang dan menjaga keberlangsungan usahanya.
Transaksi Digital dan Kebiasaan Menabung Jadi Bagian Pengelolaan UMKM
Pengalaman Siti Badriah menunjukkan bagaimana layanan perbankan digital dapat digunakan untuk mendukung aktivitas usaha sekaligus membantu pemilik bisnis mengakses informasi transaksi keuangan.
Penggunaan QRIS mempermudah proses penerimaan pembayaran, sementara BRImo memberikan akses terhadap sejumlah layanan perbankan melalui telepon genggam.
Kendati demikian, keberhasilan mengumpulkan tabungan tidak semata-mata ditentukan oleh teknologi yang digunakan. Kebiasaan menyisihkan pendapatan, mengendalikan pengeluaran, serta mengatur kebutuhan operasional tetap menjadi faktor penting.
Bagi pelaku UMKM, pemanfaatan teknologi keuangan juga perlu disertai perhatian terhadap keamanan transaksi. Pemeriksaan notifikasi pembayaran, pengecekan dana masuk, serta perlindungan informasi rekening menjadi langkah yang tidak boleh diabaikan.
Cerita Siti menjadi salah satu contoh pemanfaatan layanan digital oleh pelaku UMKM di daerah. Di tengah perkembangan metode pembayaran nontunai, kemudahan bertransaksi dapat berjalan seiring dengan upaya membangun kebiasaan keuangan yang lebih terencana.
Dari aktivitas usaha sehari-hari di Bojonegoro, Siti memperlihatkan bahwa pengelolaan pendapatan dan kedisiplinan menabung dapat membantu pelaku usaha membangun cadangan keuangan untuk menghadapi kebutuhan pada masa mendatang.





Komentar 0
Tulis Komentar Bagikan tanggapan Anda